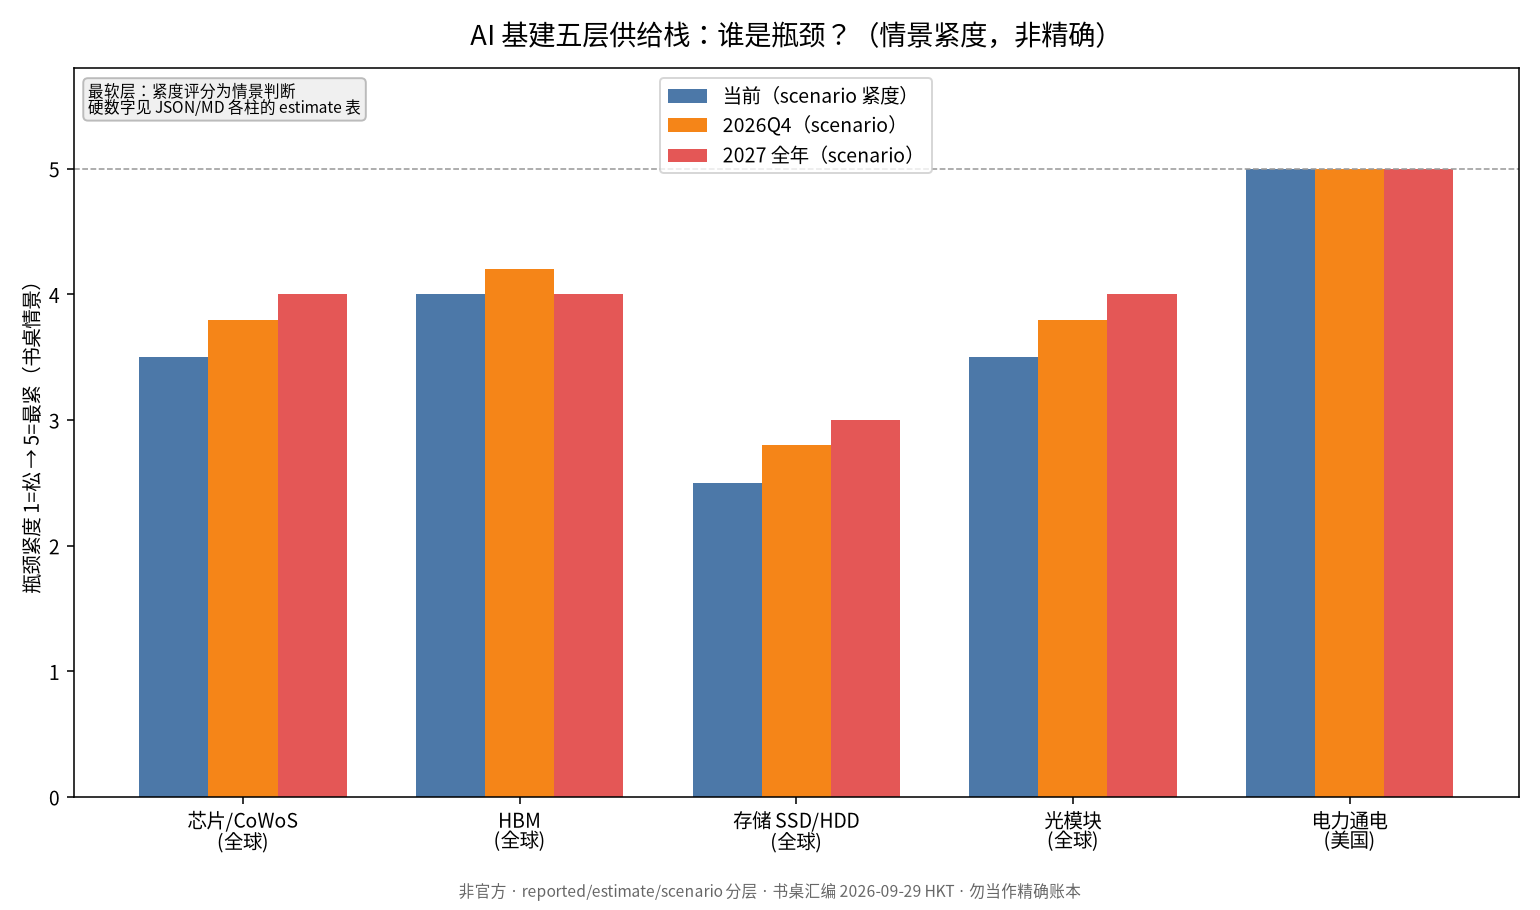
瓶颈紧度评分为 scenario(最软)。硬数字见下方各层与 JSON。
书桌供给情景:芯片 / HBM / 存储 / 光模块 / 电力五层 + 美国运营商 GW 对照(含 Cloudflare、DO、SpaceX/xAI、Nebius)。每条标 reported estimate scenario;季度与瓶颈紧度为最软层。非官方汇编 · 非投资建议。
硬核状态:自 10-16 页更以来,无新一手 GW / 云厂 capex / 芯片·CoWoS 配给 / HBM 合同价可入账。周末至周一公开检索(TSMC 后经纪注释、HBM 法说窗口、Hyperion/Entergy、1.6T 光模块、超大规模 GW)均为二手估计、旧指引复述或监管日程未变;SK ~10-27 / 三星完整 ~10-29 仍未到。power/ 子页不改。
资讯站合并(吞吐 / 单价 · 周末→周一):① AA-AgentPerf Vera Rubin NVL72 vs GB300:高并发质量区 tok/s/MW 最高约 5.7×(V4 Pro),峰值更近 1.14–1.45×;卡上仍 288 GB,增量在带宽/NVLink/NVFP4 reported · artificialanalysis.ai · 厂商提交。② vLLM×AMD:8× MI355X 服 Kimi K3,AgentX 50 tok/s/user 档 tok/s/GPU +24.4% vs HGX B300;建模 TCO $1.50 vs $2.26/GPU-hr → tokens/$ +87.4% estimate · SemiAnalysis TCO · vllm.ai 10-16。③ vLLM AgentX DeepSeek-V4.1-Flash:约 830K tok/s/GPU、建模 1.3B tok/$(100 tok/s/user;GB200/GB300 点、CED 8B/16B、KV ~890 B/tok、NVFP4 MegaAttention);Flash-1017 MIT 权重上线,站内价 $0.15/$0.60 per 1M,Ollama Cloud 跟进 reported · vllm.ai / deepseek / 资讯站价目。TPUv7 首入 AgentX(无数字)、Reflection Beam / Muse Spark 自托管规格作软旁注,不铺。
仍有效(压缩,不重铺):TSMC 3Q26(10-15) 营收 NT$1,494.24B / US$46.72B、GM 66.4%、HPC 68%;4Q 指引 $52.3–54.3B、FY26 USD ~+44%、capex $60–64B;N2 2027 产能超一倍、5× CoWoS 量产、CoWoS kwpm 未披露(YE27 ~190–200 kwpm 仍 estimate);派队查 CSP 电力「目前良好」= 自查口径。另:GF–TSMC Malta ~US$2B(gf.com 10-08);Hyperion 负载 4,500 MW、LPSC 12-16;美光 FQ1 指引 $61.5B±1.5B。日程:SK 海力士 Q3 ~10-27;三星完整 Q3 ~10-29;Duke NCUC ~11 月中;Hyperion 12-16。源:资讯站 inbox 10-17/18/19 · artificialanalysis.ai · vllm.ai · pr.tsmc.com 10-15。
运营商 GW 落点 + ERCOT/PJM/西南·NM/北VA 等风险热力,并深挖 Meta:高 GW 是已通电还是纸面(Epoch ~2.3 vs 追踪 ~13.7;Hyperion 气电已批 2.26 / 待批 +5.3)。→ 打开 /ai-supply/power/
全球 · NV Rubin ~Q3'26 起爬坡;TSMC CoWoS YE27 ~190–200 kwpm est;3Q26 HPC 68% · 4Q 指引 $52.3–54.3B rep
占 DRAM 投片 ~22%→30%(26→27)est · HBM4 仍紧 · 美光称 2027 产出 >75% 已承诺 reported
AI NAND 205→400→609 EB est · 罕为第一瓶颈
1.6T 33→71M 只(26→27)GS · EML/DSP 供给紧
并网/变压器常为通电第一约束 情景
瓶颈紧度评分为 scenario(最软)。硬数字见下方各层与 JSON。
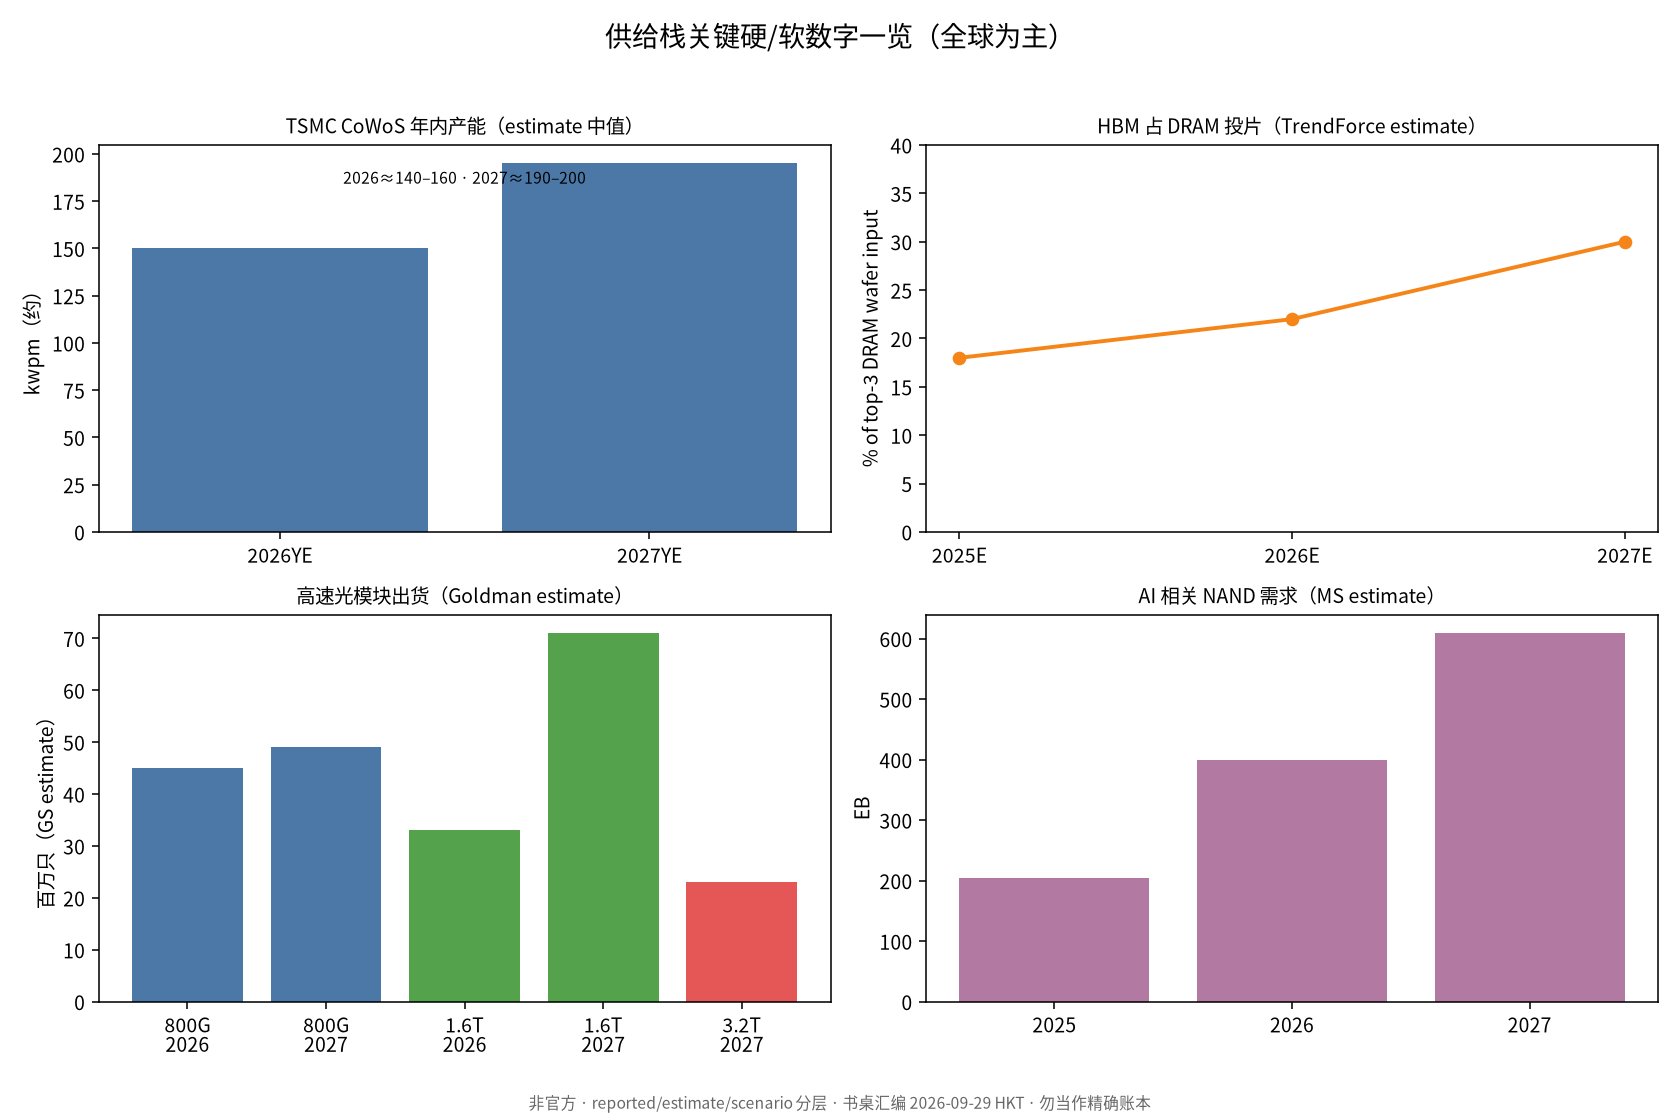
CoWoS / HBM 投片占比 / 光模块 / AI NAND — 均为全球 estimate。
双口径:Epoch 已覆盖大型 AI 机房当前 IT(estimate,覆盖不全)vs USDataMap 追踪 nameplate 含管线(estimate)。公司活跃功率(如 CoreWeave 1.5 GW)另标 reported。
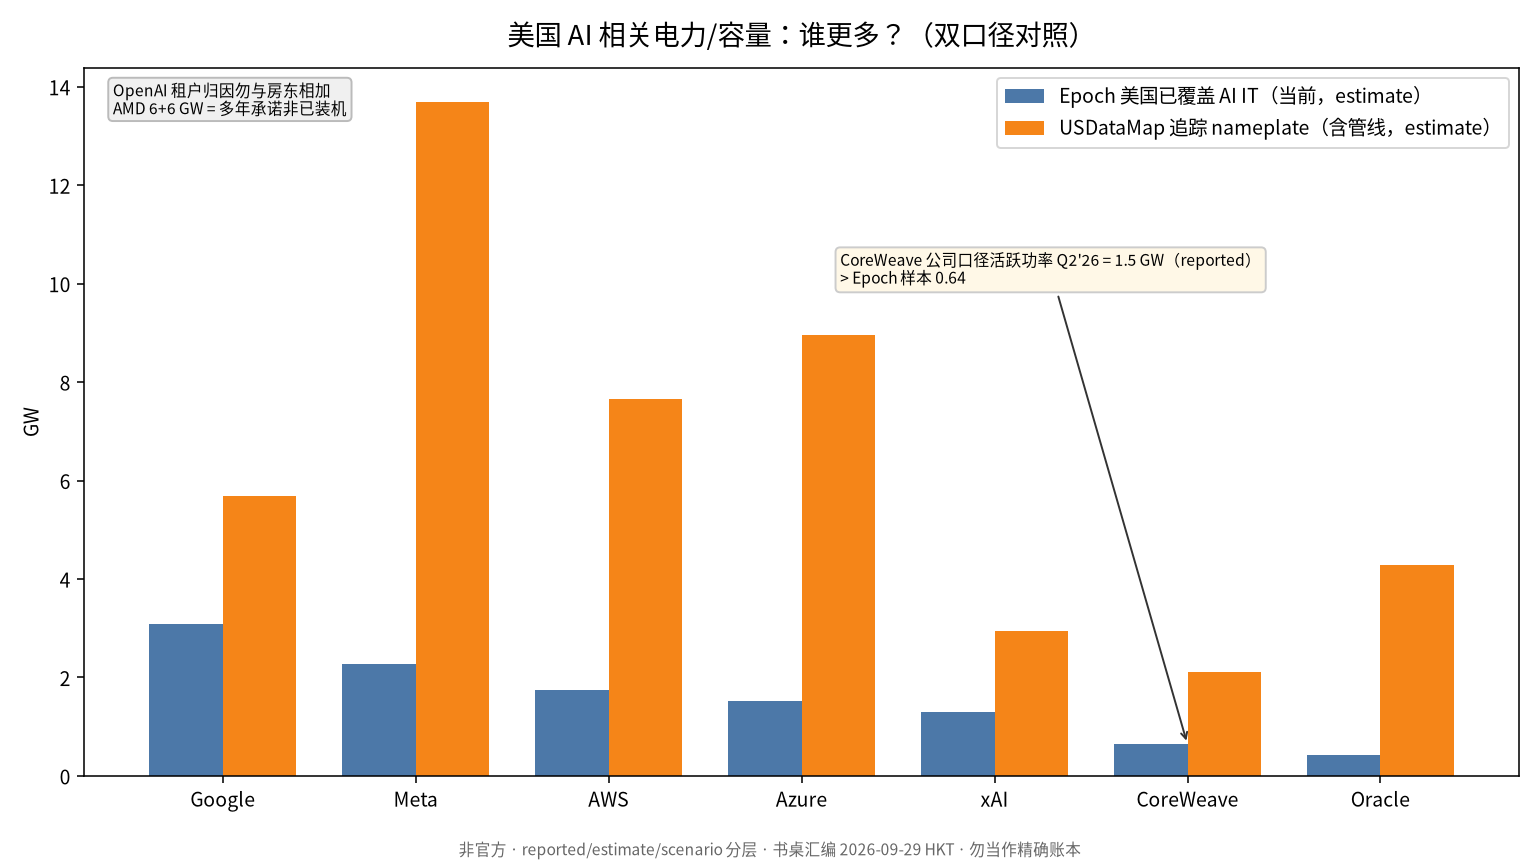
当前通电样本:Google ≳ Meta ≳ AWS ≳ Azure ≳ xAI。管线 nameplate:Meta / OpenAI 归因高 — OpenAI 多为租户勿与房东相加。AMD 6+6 GW = 多年承诺非已装。
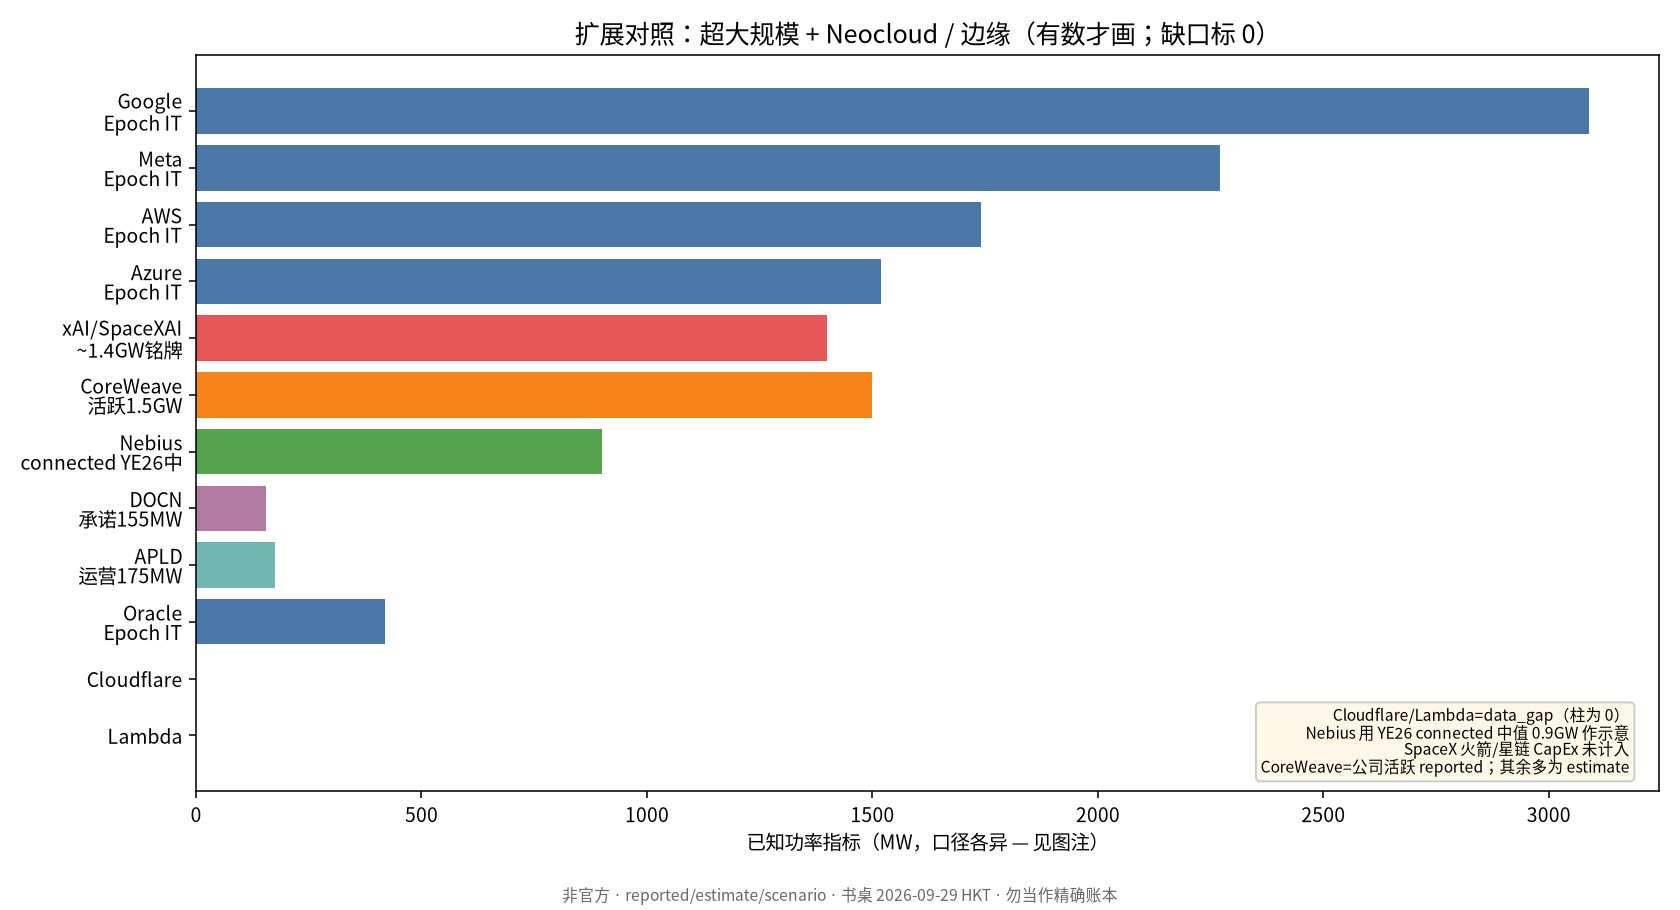
扩展对照。Cloudflare / Lambda 总活跃 MW 为 data_gap(图中为 0)。SpaceX 火箭/星链 CapEx 未计入 AI 柱。
无公开 GPU MW/GW 舰队规模。管理层强调高利用率、投资跟随需求、相对超大规模更低 CapEx 强度(网络 CapEx ~营收 13% 叙事)。Workers AI / Infire 有多卡推理能力,但集群瓦数未披露。reported 定性 · 无 GW 数字可引用。
2026 新容量 31 MW(约 6 MW 先爬坡,其余 H2);承诺容量合计约 155 MW(另 +20 MW 指向 2027–28);2026-09 设备融资 $725M。定位 inference / agentic。次级来源称每 MW CapEx ~$20–25M estimate。
合并后 AI 分部含算力、Grok、X。铭牌算力约 1.4 GW;Epoch 美国 IT ~1.3 GW。Q2'26 AI CapEx ~$15.8B vs Space(火箭)~$1.17B — 火箭/星链不是 AI GPU。Musk 称 EOY2027 目标 ~10 GW → 作 scenario 野心,非已通电。
YE26 签约电力 5 GW;connected 0.8–1 GW(并网≠立即计收);2027 起计划部署 >1 GW/年。Q2 CapEx ~$5.7B;AI cloud ARR ~$3.0B。美国自有园:密苏里 / 宾州各可达 ~1.2 GW 量级(分期)。Epoch 仅见 NJ 50 MW + 芬兰 75 MW 样本。
CoreWeave:活跃 1.5 GW · YE26 >1.85 · 签约 4.2 GW reported。Crusoe:签约 ~4.9 GW(房东,勿与 Oracle/OpenAI 双计)。Applied Digital:运营 175 MW · 签约关键 IT 1.41 GW reported。Lambda:KC 24→100+ MW,总活跃 MW data_gap。
口径不同不可相加。Epoch = 大型 AI 样本美国 IT 增量;SemiAnalysis 年增量书桌拆季 = scenario 最软;Goldman = 全美 DC(非纯 AI)。
| 季度 | Epoch Δ US AI IT | 性质 | SA 书桌拆季 mid | 性质 |
|---|---|---|---|---|
| 2026Q4 | +2.25 GW(累~14.1) | est | ~6 [5–7.5] | scen |
| 2027Q1 | +2.26(~16.4) | est | ~8 [7–9.5] | scen |
| 2027Q2 | +0.86(~17.2) | est | ~9 [8–10.5] | scen |
| 2027Q3 | +1.18(~18.4) | est | ~10 [8.5–11.5] | scen |
| 2027Q4 | +2.33(~20.7) | est | ~11 [9–13] | scen |
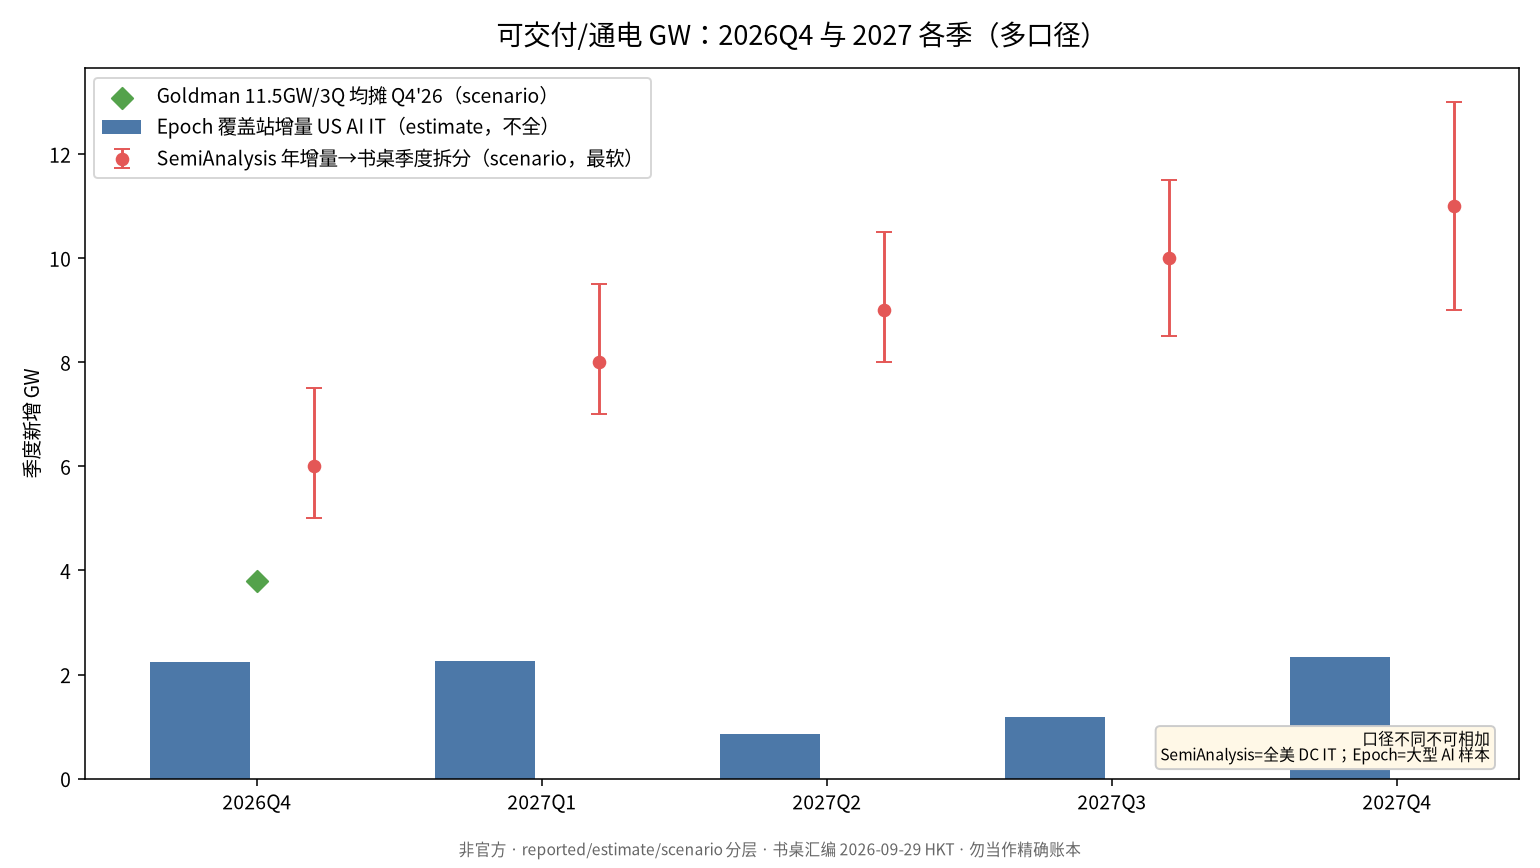
绿菱形:Goldman Q2–Q4'26 风险调整合计 ~11.5 GW 均摊 Q4 ~3.8(scenario)。
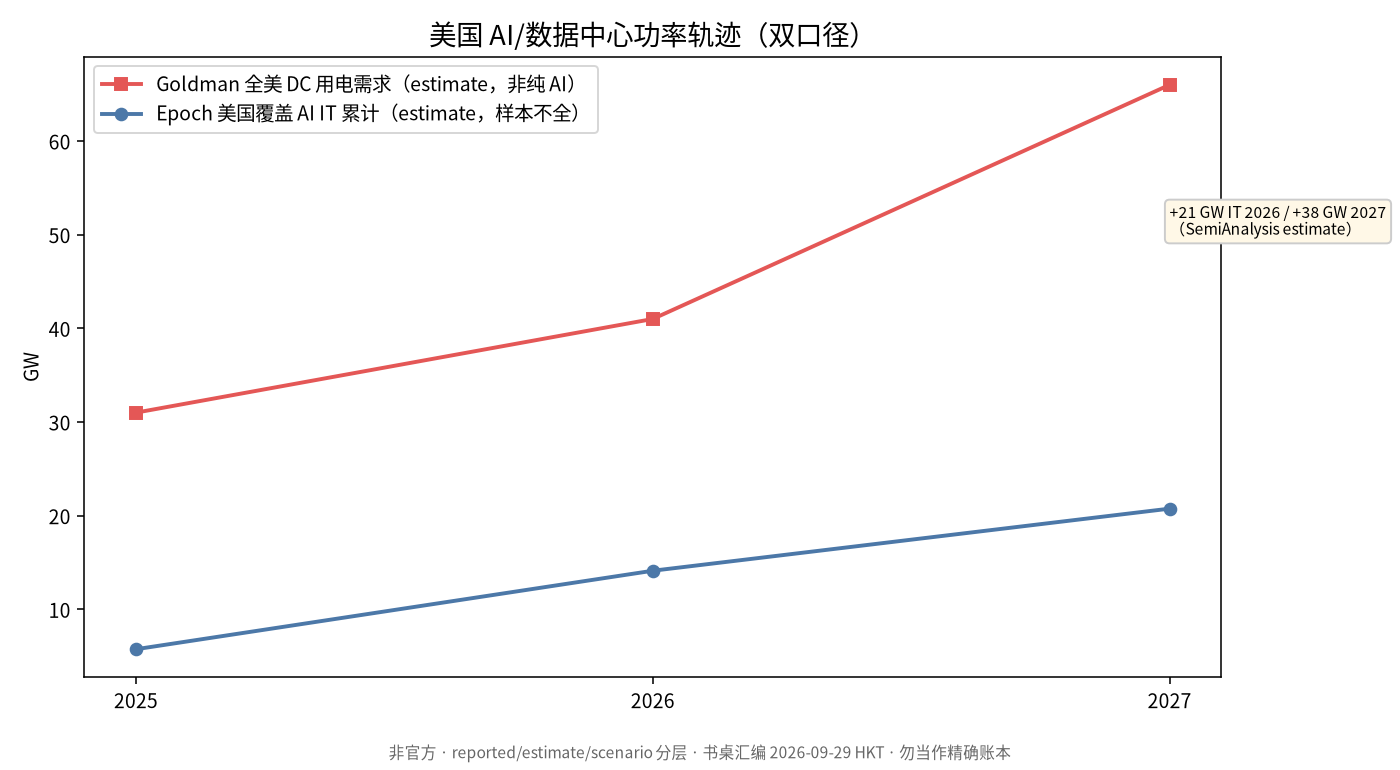
红:Goldman 全美 DC 用电需求;蓝:Epoch 美国覆盖 AI IT 累计 — 覆盖不全,不可直接相减得「缺口」。
当前–2026Q4:美国并网 / 变压器 / 许可常为通电第一约束;HBM4 + CoWoS 为 Rubin/Helios 放量次约束;1.6T 光模块 / EML 为机柜互联三次约束。
2027:电力对美国多 GW 园区仍常居首;芯片全球 TDP 隐含 ~38 GW vs 通电更慢 →「芯片到货 ≠ 机架通电」。CoWoS 因 Venice CPU 入封装而更挤。存储多为第三梯队。
以上为书桌综合 scenario,非公司指引。
原始数据:JSON · 事实表 MD · 出处含 Epoch、SemiAnalysis、Goldman、Morgan Stanley、TrendForce、LightCounting、Nebius/CoreWeave/DOCN/SpaceX 公开披露与次级摘要。本页可 file:// 打开。