AI 机房在哪、电从哪来、谁最卡
按运营商标注在建/公告 GW 的地理落点,并做 ERCOT · PJM · 西南/NM · PNW · 东南 · 北 VA · 中西部风险对照。每条标 reported estimate scenario。含 Meta 通电时间表(Hyperion/Entergy/U-37882)与 Google·AWS·Azure 电力策略对照表。非官方 · 非投资建议。
区域管线 × 风险
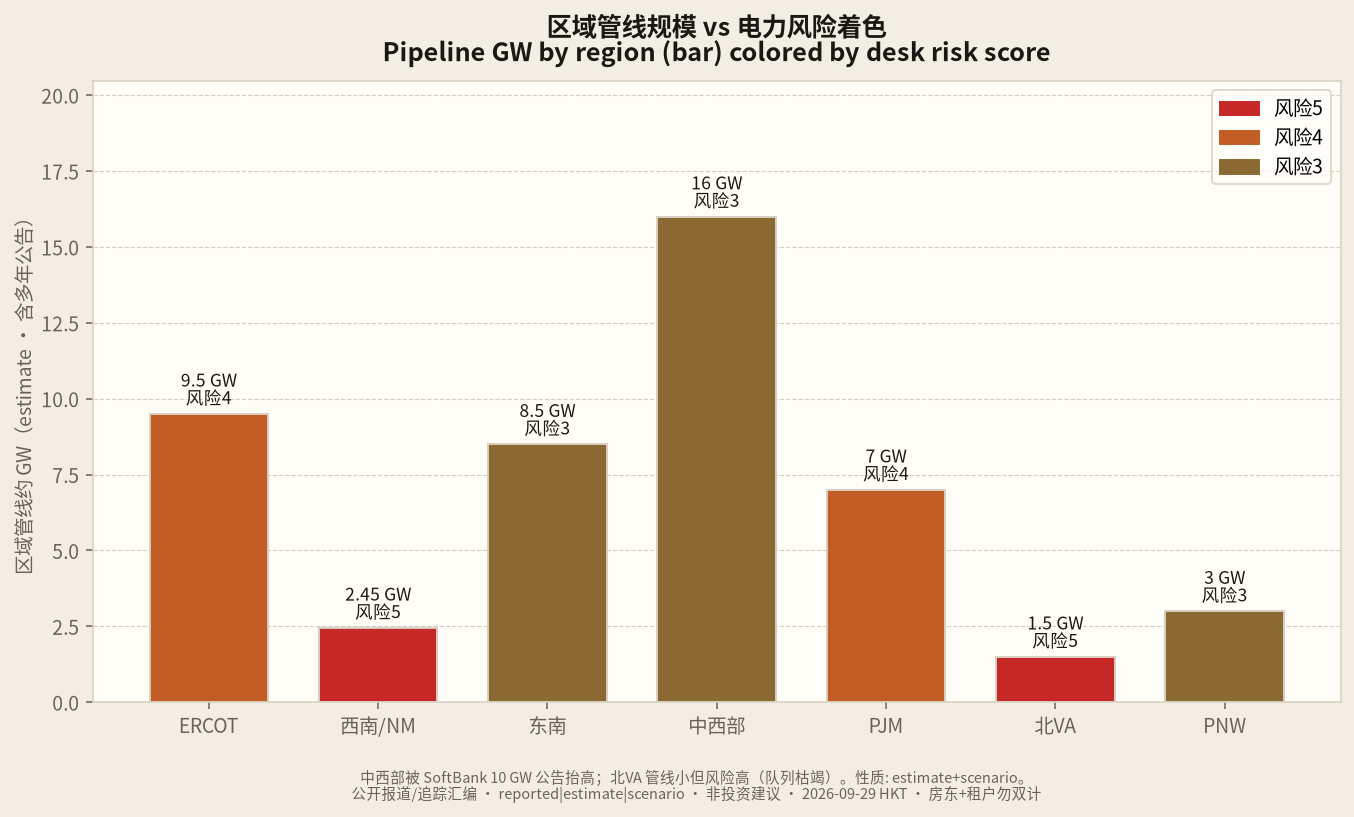
柱高=公告/追踪管线约 GW(estimate,含多年);颜色=书桌综合风险 1–5(scenario)。中西部被 SoftBank 10 GW 公告抬高;北 VA 管线小但风险高。
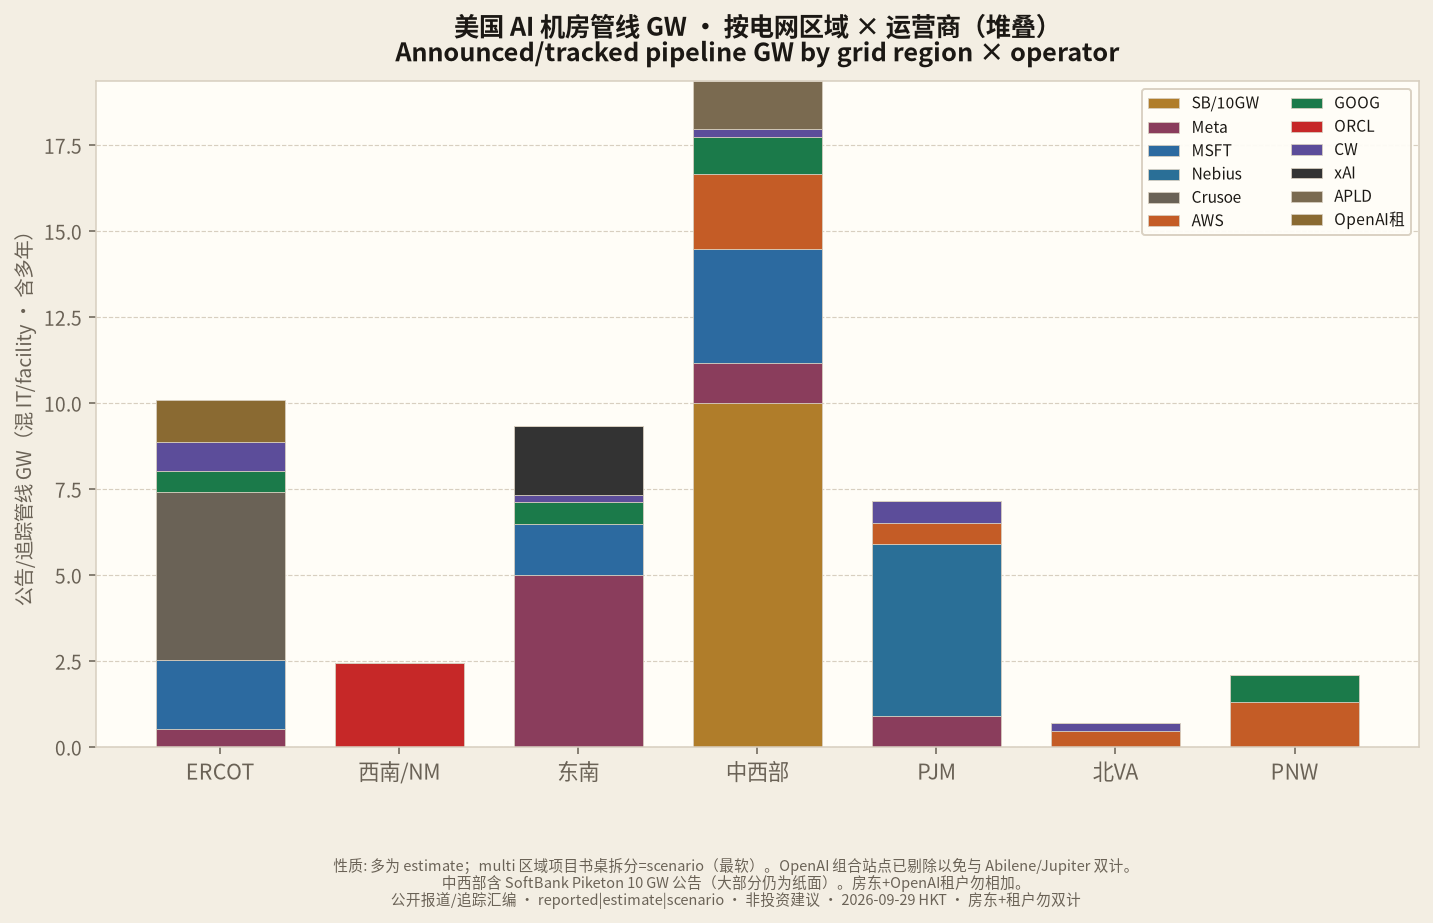
多区域项目书桌拆分=scenario。OpenAI 组合站点已剔除以免与 Abilene/Jupiter 双计。房东+租户勿相加。
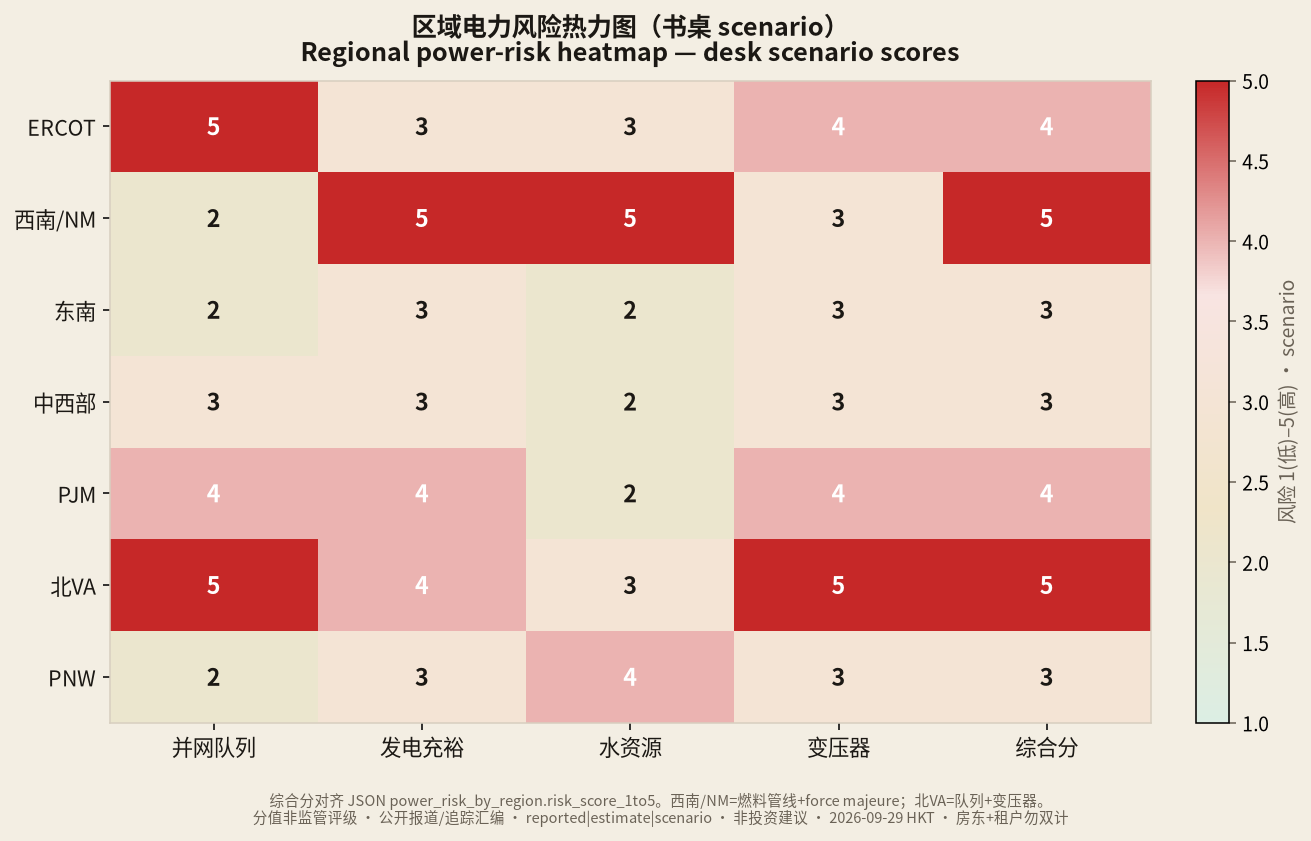
并网 / 发电充裕 / 水 / 变压器 / 综合 — 全部为书桌 scenario,非监管评级。
Meta 深挖:高 GW 是电还是纸?
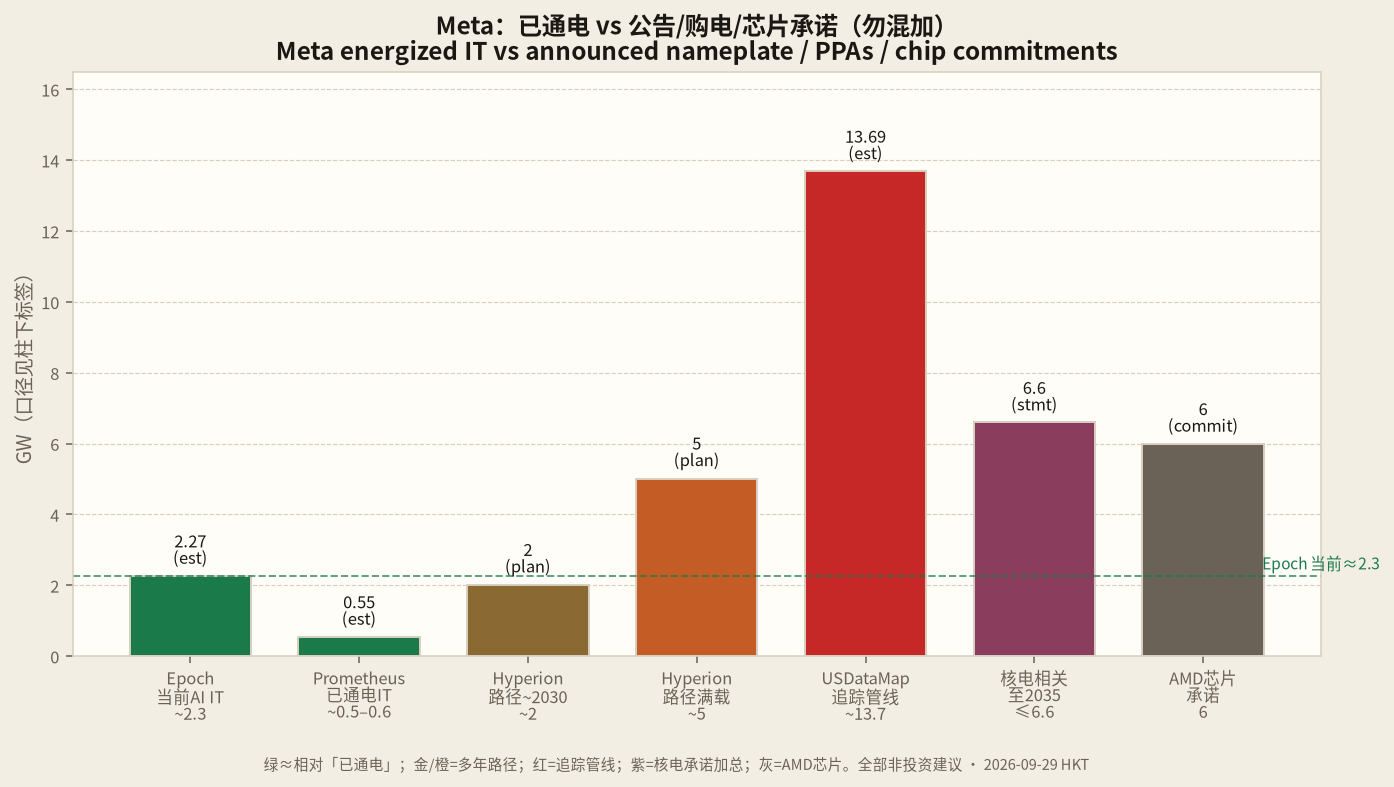
绿≈相对已通电;金/橙=多年路径;红=追踪管线;紫=核电承诺;灰=AMD 芯片。虚线=Epoch 当前 ~2.3 GW。
| 层 | GW | 性质 | 读法 |
|---|---|---|---|
| Epoch 美国当前 AI IT | ~2.27 | est | 「现在有多少」样本;次于 Google ~3.1 |
| Prometheus 已通电 IT | ~0.50–0.63 | est | ~1 GW nameplate 的约一半 |
| Hyperion 路径 | ~2 → ~5 | plan | ~2030 / ~2032 叙事;在建 |
| USDataMap 美国追踪 | ~13.7 | est | 管线混加 ≠ 通电 |
| 核电相关至 2035 | ≤6.6 | stmt | Vistra+Oklo+TerraPower 等路径加总 |
| AMD Instinct | 6 | commit | 芯片/机架,不是校园电力 |
Hyperion(LA Richland Parish)电源错位
算力故事扩到潜在 5 GW、~$50B。Entergy CEO 在 LPSC 证据听证首日(10-07)首次披露 Meta 负载 4,500 MW(约新奥尔良用电 4×)reported · The Advocate 10-08 — 把「~5 GW 故事」落到可引用负载数字;负载 ≠ 已通电。Entergy:已批气电 2.26 GW(约 2028–29 COD)reported;拟议再 +5.278 GW 气电+储能+输电 — LPSC U-37882 待批(目标约 2026-12-16)reported;证据听证 2026-10-07 至 10-09(Meta 不出庭作证)reported。书桌:4.5 GW 负载跑在第二批电源审批前面 — 电力谈不上已充裕。
Prometheus + 核电 PPA
New Albany ~1 GW 公告,已通电 IT 约一半(Epoch/BEP ~0.5–0.6 GW)estimate。现场 Socrates 气电 + PJM。Vistra 2.609 GW 核电 PPA(运行 2.176 + 升功率 0.433)自 2026 末起、升功率至 2030 年代 — 电入电网,不是机房母线瞬间 +2.6 GW。Oklo / TerraPower 最早 2030–2032+。
同业轻比 · 并网延迟
Epoch 当前 IT:Google ≳ Meta ≳ AWS ≳ Azure ≳ xAI。Meta 管线倍数偏高,但急性单点仍低于 Oracle Jupiter(force majeure)。延迟点:Hyperion 第二批气电待批、第一批 COD 2028–29;Prometheus 北区壳体≠带载;全国 LPT 130–160 周。
Hyperion 通电时间表(已批 vs 待批)
公司未公布逐步 COD 表;下表由 Entergy/LPSC 报道拼图。校园 MW 列为书桌 scenario。
| 电源包 | 状态 | 容量 | COD / 节点 | 性质 |
|---|---|---|---|---|
| LPSC U-37425 气电(Franklin Farms×2 + Waterford) | 已批 | 2.26 GW | Richland 两台 ~2028;Waterford ~2029 末 | reported |
| Smalling 变电站 + ~100 英里 500 kV 等 | 在建 / 推进 | — | Smalling 已破土;$1.2B 百英里项目报道目标 ~2026-12 | reported |
| LPSC U-37882(Evest / Phase 2) | 待批 · open | 7 台气电 ~5.278 GW + ~240 mi 500 kV + 储能 + 核电升功率 + 可再生至 ~2.5 GW | 委员会目标表决 2026-12-16;若批,机组报道 ~2030–31 | reported / COD est |
| 算力路径 | 在建 | ~2 GW → 故事 5 GW;听证披露负载 4,500 MW | 地方报道运营目标 ~2030;Meta 2026-07 扩至 5 GW / ~$50B;Entergy CEO 10-07 披露 4.5 GW | plan / 负载 reported |
| 时段 | 校园通电(书桌) | 电源侧 | 性质 |
|---|---|---|---|
| 2026H2–2027 | 早期/局部若有电网过渡 — 公开细节少 | 变电站/输电施工;气电机组仍在建 | scen |
| 2028 | 相对 ~2 GW 路径可能出现首批 GW 级爬坡 | 已批 Richland 气电 COD | est |
| 2029 | 继续向 ~2 GW 路径爬 | Waterford 气电 ~2029 末 | est |
| 2030–2032 | ~2 GW 后视审批走向 5 GW 故事 | U-37882 仅当批准后;否则电源缺口 | scen |
其他 Meta 校园(通电预期)
- Prometheus(OH):公告 ~1 GW;已通电 IT ~0.50–0.63 GW est;现场气电 + PJM;Vistra 核电 PPA 自 2026 末起服务区域电网。
- El Paso(TX):目标 1 GW / 2028、$10B reported。El Paso Electric 拟建 ~366 MW McCloud 模块化气电(Enchanted Rock)作桥接;Meta 称 100% 清洁电匹配 + 德州清洁项目叙事 >5 GW。
- Lebanon IN:~1 GW;首批楼栋约 YE2027 叙事 est。
- Beaver Dam WI:合同电力至约 220 MW;约 2027 上线 reported(Alliant)。
- Clinton IL 核电 PPA(Constellation):~1.1 GW,约 2027-06 起全容量 offtake 叙事 — 电网级。
Google · AWS · Azure 电力策略对照
杠杆权重为书桌 scenario;具体协议容量尽量标 reported。Meta Entergy 整包气电作参照列。
| 杠杆 | AWS | Azure | Meta(参照) | |
|---|---|---|---|---|
| 电网队列 / 公用事业并网 | ●●● 主(多州) | ●●● 主(Rainier 范例) | ●● Fairwater | ●● 早期过渡 |
| BTM / 场站气电 | ● 少 | ●● 升(多经公用事业侧气电) | ●●● Pecos+Chevron ~2.67 GW | ● 少(多用 Entergy 气电) |
| 核电 PPA / 重启 / SMR | ●● Kairos≤500 MW;GA 核电 | ●●● Susquehanna≤~1.92 GW 等 | ●●● Crane/TMI ~835 MW · 2027 | ●●● Vistra 2.6 GW + Clinton + Oklo/TerraPower |
| 可再生 + 储能匹配 | ●●● | ●●● | ●●● | ●●●(匹配承诺) |
| 公用事业「建机伴载」整包 | ●● | ●●● | ●● | ●●● Entergy 2.26 已批 / +5.3 待批 |
| 运营商 | Epoch 美 AI IT | 主策略一句话 | 关键美国点 | 已知延迟 / 风险 |
|---|---|---|---|---|
| ~3.1 est | 分散并网 + 可再生 + 先进核电/SMR 布局 | IA / OK / OR / MN / GA | PNW 水电与用水;Kairos 2030+ | |
| AWS | ~1.7 est | 有余量则并网;核电 PPA + 新市场公用事业扩容(含气电服务负载) | Rainier IN(已通);OR;OH;PA Susquehanna;TX 管线 | 北 VA 残余队列;ERCOT SB6;SMR 2030+ |
| Azure | ~1.5 est | Fairwater 并网 + Pecos BTM 气电跳队 + Crane 核电重启 | WI / GA Fairwater;Pecos TX;PA Crane | Pecos 5–7 年建设与轮机交期;Crane 2027 执行 |
对照读法:Google 当前通电样本最高、策略最「分散电网」;AWS 用 Rainier 证明大电网校园可行,同时用 Susquehanna 级核电 PPA 锁 PA;Azure 在 Pecos 最激进地用 BTM 气电换速度。Meta 的特色是 东南 Entergy 气电认证整包(已批 2.26 / 待批 +5.3),核电 PPA 体量大但多为 2026–2035 电网对冲 — 与「标题 5 GW 校园」不是同一时间轴。
策略 ● 评分为 scenario。来源:Microsoft Pecos/Fairwater 博客、Constellation/DOE Crane、Talen–Amazon、Google Kairos、Entergy/LPSC、El Paso Matters、CNBC、Epoch 等。
运营商项目地图(摘要表)
| 运营商 | 关键项目 | 区域 | 公告 MW | 状态 | 电源要点 |
|---|---|---|---|---|---|
| Oracle / OpenAI租 | Jupiter / Stargate NM | 西南/NM | 2450 | 在建 | Bloom 燃料电池 + Green Chile 管线;force majeure rep |
| OpenAI租 / Crusoe | Stargate Abilene | ERCOT | 1200 | 在建 | BTM 气机;后期楼栋延期 est |
| Microsoft | Pecos TX | ERCOT | 2000 | 公告 | Chevron BTM ~2.67 GW 气电 rep |
| Microsoft | Fairwater WI / GA | 中西/东南 | 3300 / ~1500 | 在建/已通 | 公用事业并网;GA 已有通电叙事 |
| AWS | Rainier IN | 中西部 | 2200 | 已通 | 少见的大电网校园;Anthropic/Trainium |
| AWS / Google | Oregon 等 | PNW | 区域~GW级 | 已通 | 水电;OR DC~州电 1/4 est |
| Meta | Hyperion LA | 东南 | 2000→5000 | 在建 | 见上方 callout — 气电审批错位 |
| Meta | Prometheus OH | 中西/PJM | ~1000 | 部分通电 | ~0.5–0.6 GW IT + 核电 PPA 对冲 |
| xAI | Colossus MS/TN | 东南 | ~2000 | 在建 | 现场气机;许可/诉讼风险 |
| CoreWeave | Denton/Lancaster 等 | 多区 | 追踪~2110 | 混 | 公司活跃 1.5 GW rep |
| Nebius | NJ/MO/PA | PJM | 签约 5000 | 在建 | connected 0.8–1 YE26;≠签约 |
| SoftBank/SB | Piketon OH | 中西部 | 10000 | 公告 | ~9.2 GW 气电野心;初 800 MW 互联 — 偏纸 |
| DigitalOcean | 2026 +31 MW | 多区 | 31 | 在建 | 承诺~155 MW;绝对电力风险低 |
| Cloudflare | 边缘网 | 全球 | — | — | GPU MW data_gap |
区域风险一览
西南/NM · 5 — Jupiter:管线推迟至约 2027-02 + 气许可 + Oracle force majeure(2026-09-24)reported。单点最高。
北 VA · 5 — Dominion 大负荷队列约 5–7 年;500 kV 输入受限;变压器 130–160 周。新 AI GW 外迁。
ERCOT · 4 — Q1'26 大负荷申请洪峰;SB6 可中断;BTM 气电换速度不换轮机/变电器约束。
PJM · 4 — 研究周期约 40 月级;充裕度缺口叙事;核电 PPA 中期对冲。2026-10-01 宾州 PUC Tentative Order(4-0):PJM IRAS 事件中,未自备新增容量的大型算力负荷先限电、不得列关键负荷;评论期后终裁目标 2027-01-28 reported。PJM 兜底采购 9/30–10/21、结果 12 月 reported。 2026-10-05 TeraWulf × Kentucky Power(AEP)Muskie 合同容量 500 MW→1 GW、二期提前至 2029(待 KY PSC),TeraWulf 承担 760 MW Big Sandy 气电融资成本 reported——「自带电源成本」正成为大负荷入网条件。 2026-10-06 Google × Constellation:20 年 PPA 890 MW 核电升功率(IL/PA/NJ 11 台机组,首批约 2028)+ 15 年 2,700 MW 不绑电源的供电协议,合计 3.59 GW,明确回应 PJM「自带电源」提案 reported——真正新增的是 890 MW,2.7 GW 是合同。
东南 · 3 — Entergy/Georgia Power 建机伴载;xAI 气机许可争议。
中西部 · 3 — SoftBank 10 GW 偏纸;Rainier/Fairwater 提供「已通」对照。 Oracle 拟认购 Point Beach 核电 125–250 MW 供 Port Washington Lighthouse(待威州 PSC,10-02)reported。
PNW · 3 — 水电枯水年 + 社区用水;俄勒冈负载占比已高。
谁电力风险最高(书桌排序)
- Oracle Jupiter / 当地 OpenAI 租户 — force majeure + 单管线/燃料电池许可
- 仍挤北 VA 队列者 — 5–7 年 + 变压器
- Nebius — 签约 5 vs connected 0.8–1
- ERCOT BTM 建设方(MSFT Pecos、Crusoe/OpenAI、CW Denton)— 快但不免费
- xAI Colossus — 通电快,气机诉讼
- Meta Hyperion / SoftBank Piketon — 标题 GW 远、审批/纸面多
- Google / AWS 分散布局 — 相对低
- DO / Cloudflare — 绝对 MW 小或 data_gap
以上排序为 scenario,非公司指引。
最软数字
- 区域管线 GW 加总(房东/租户/多年重叠)
- 风险分 1–5
- SoftBank 10 GW、Hyperion 5 GW、Stargate >9 GW、核电 6.6 GW
- Meta USDataMap 13.7 与 Prometheus 0.50/0.63/0.496 不同抓取
- 多区域项目书桌拆分
数据:JSON · 事实表 · 总览 供给栈。出处含 El Paso Matters / ENR(Jupiter)、Entergy/LPSC/TECHi(Hyperion)、Vistra 8-K / Meta newsroom(核电)、Epoch / SiliconReport / Ascend / Global Data Center Hub / OPB 等。本页可 file:// 打开。